8月28日,国内钢材市场上涨为主,唐山迁安普方坯出厂含税上调30报3030元/吨。原料端价格趋势坚挺,期螺震荡走强,对成材价格有明显支撑,商家报价积极跟涨。
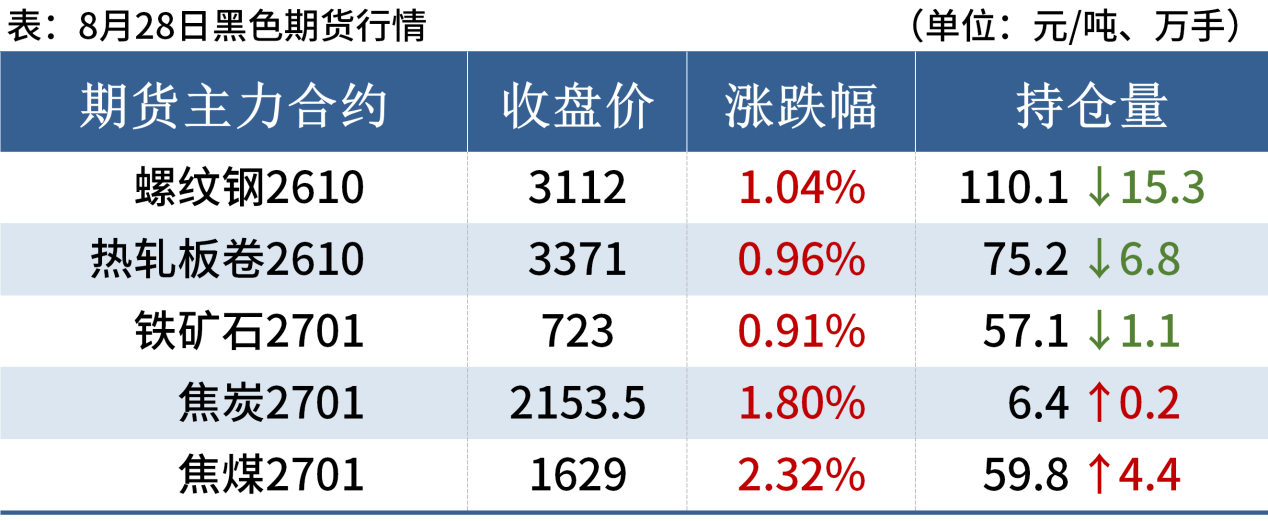
8月28日,螺纹钢期货主力合约收3112元/吨,较上一个交易日涨1.04%,DIF与DEA双双向上,RSI三线,处于布林带上轨以上运行,进入超买区间。
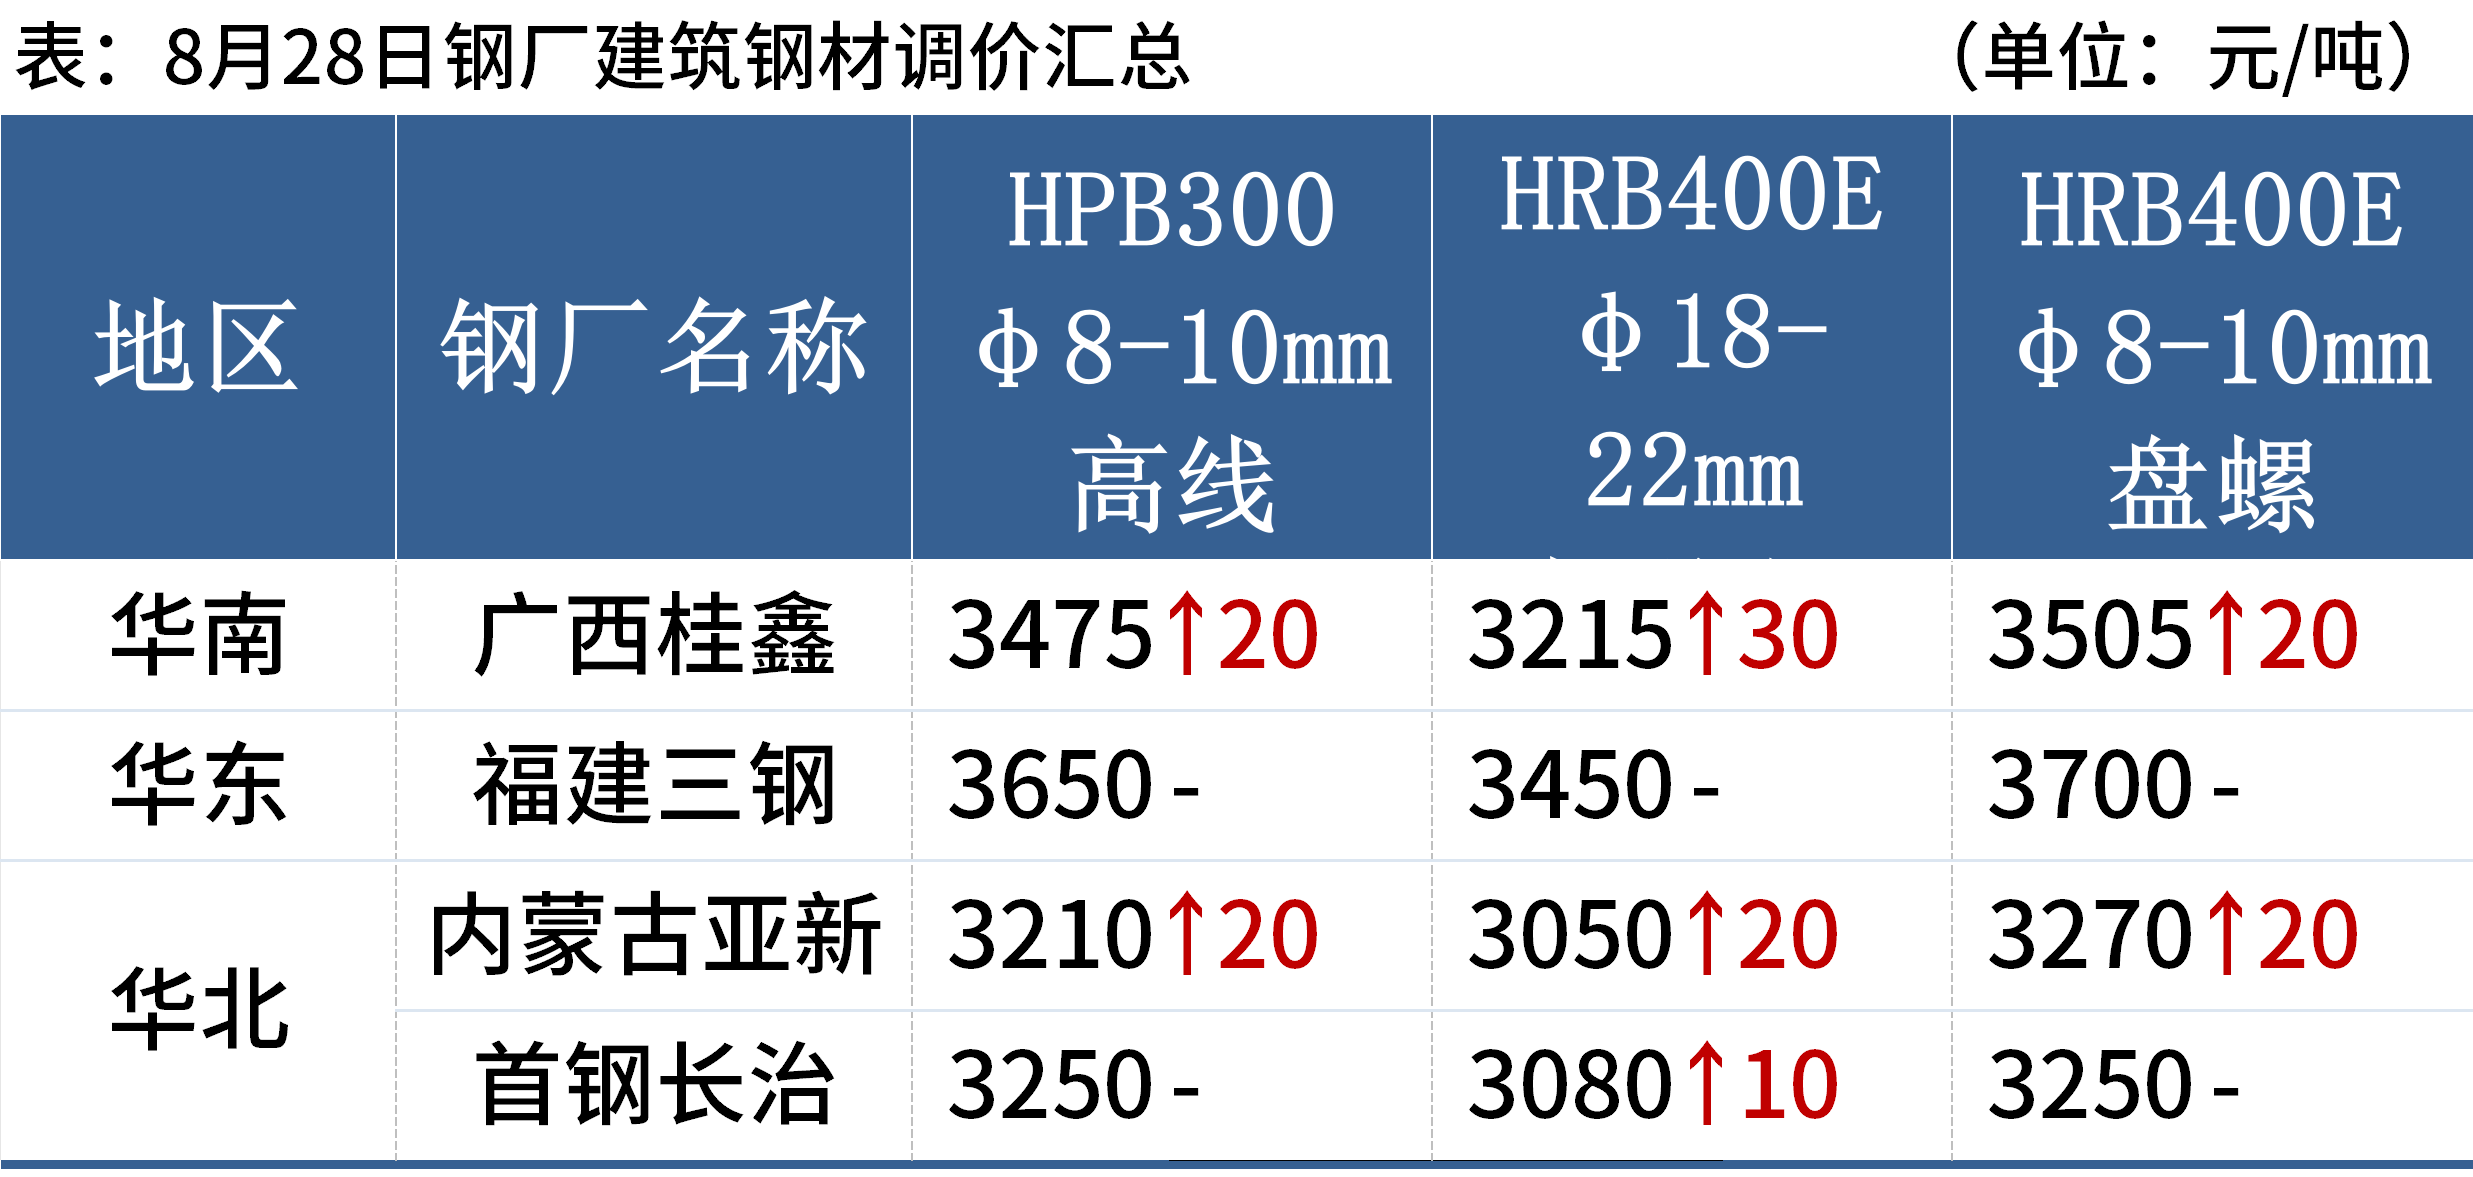
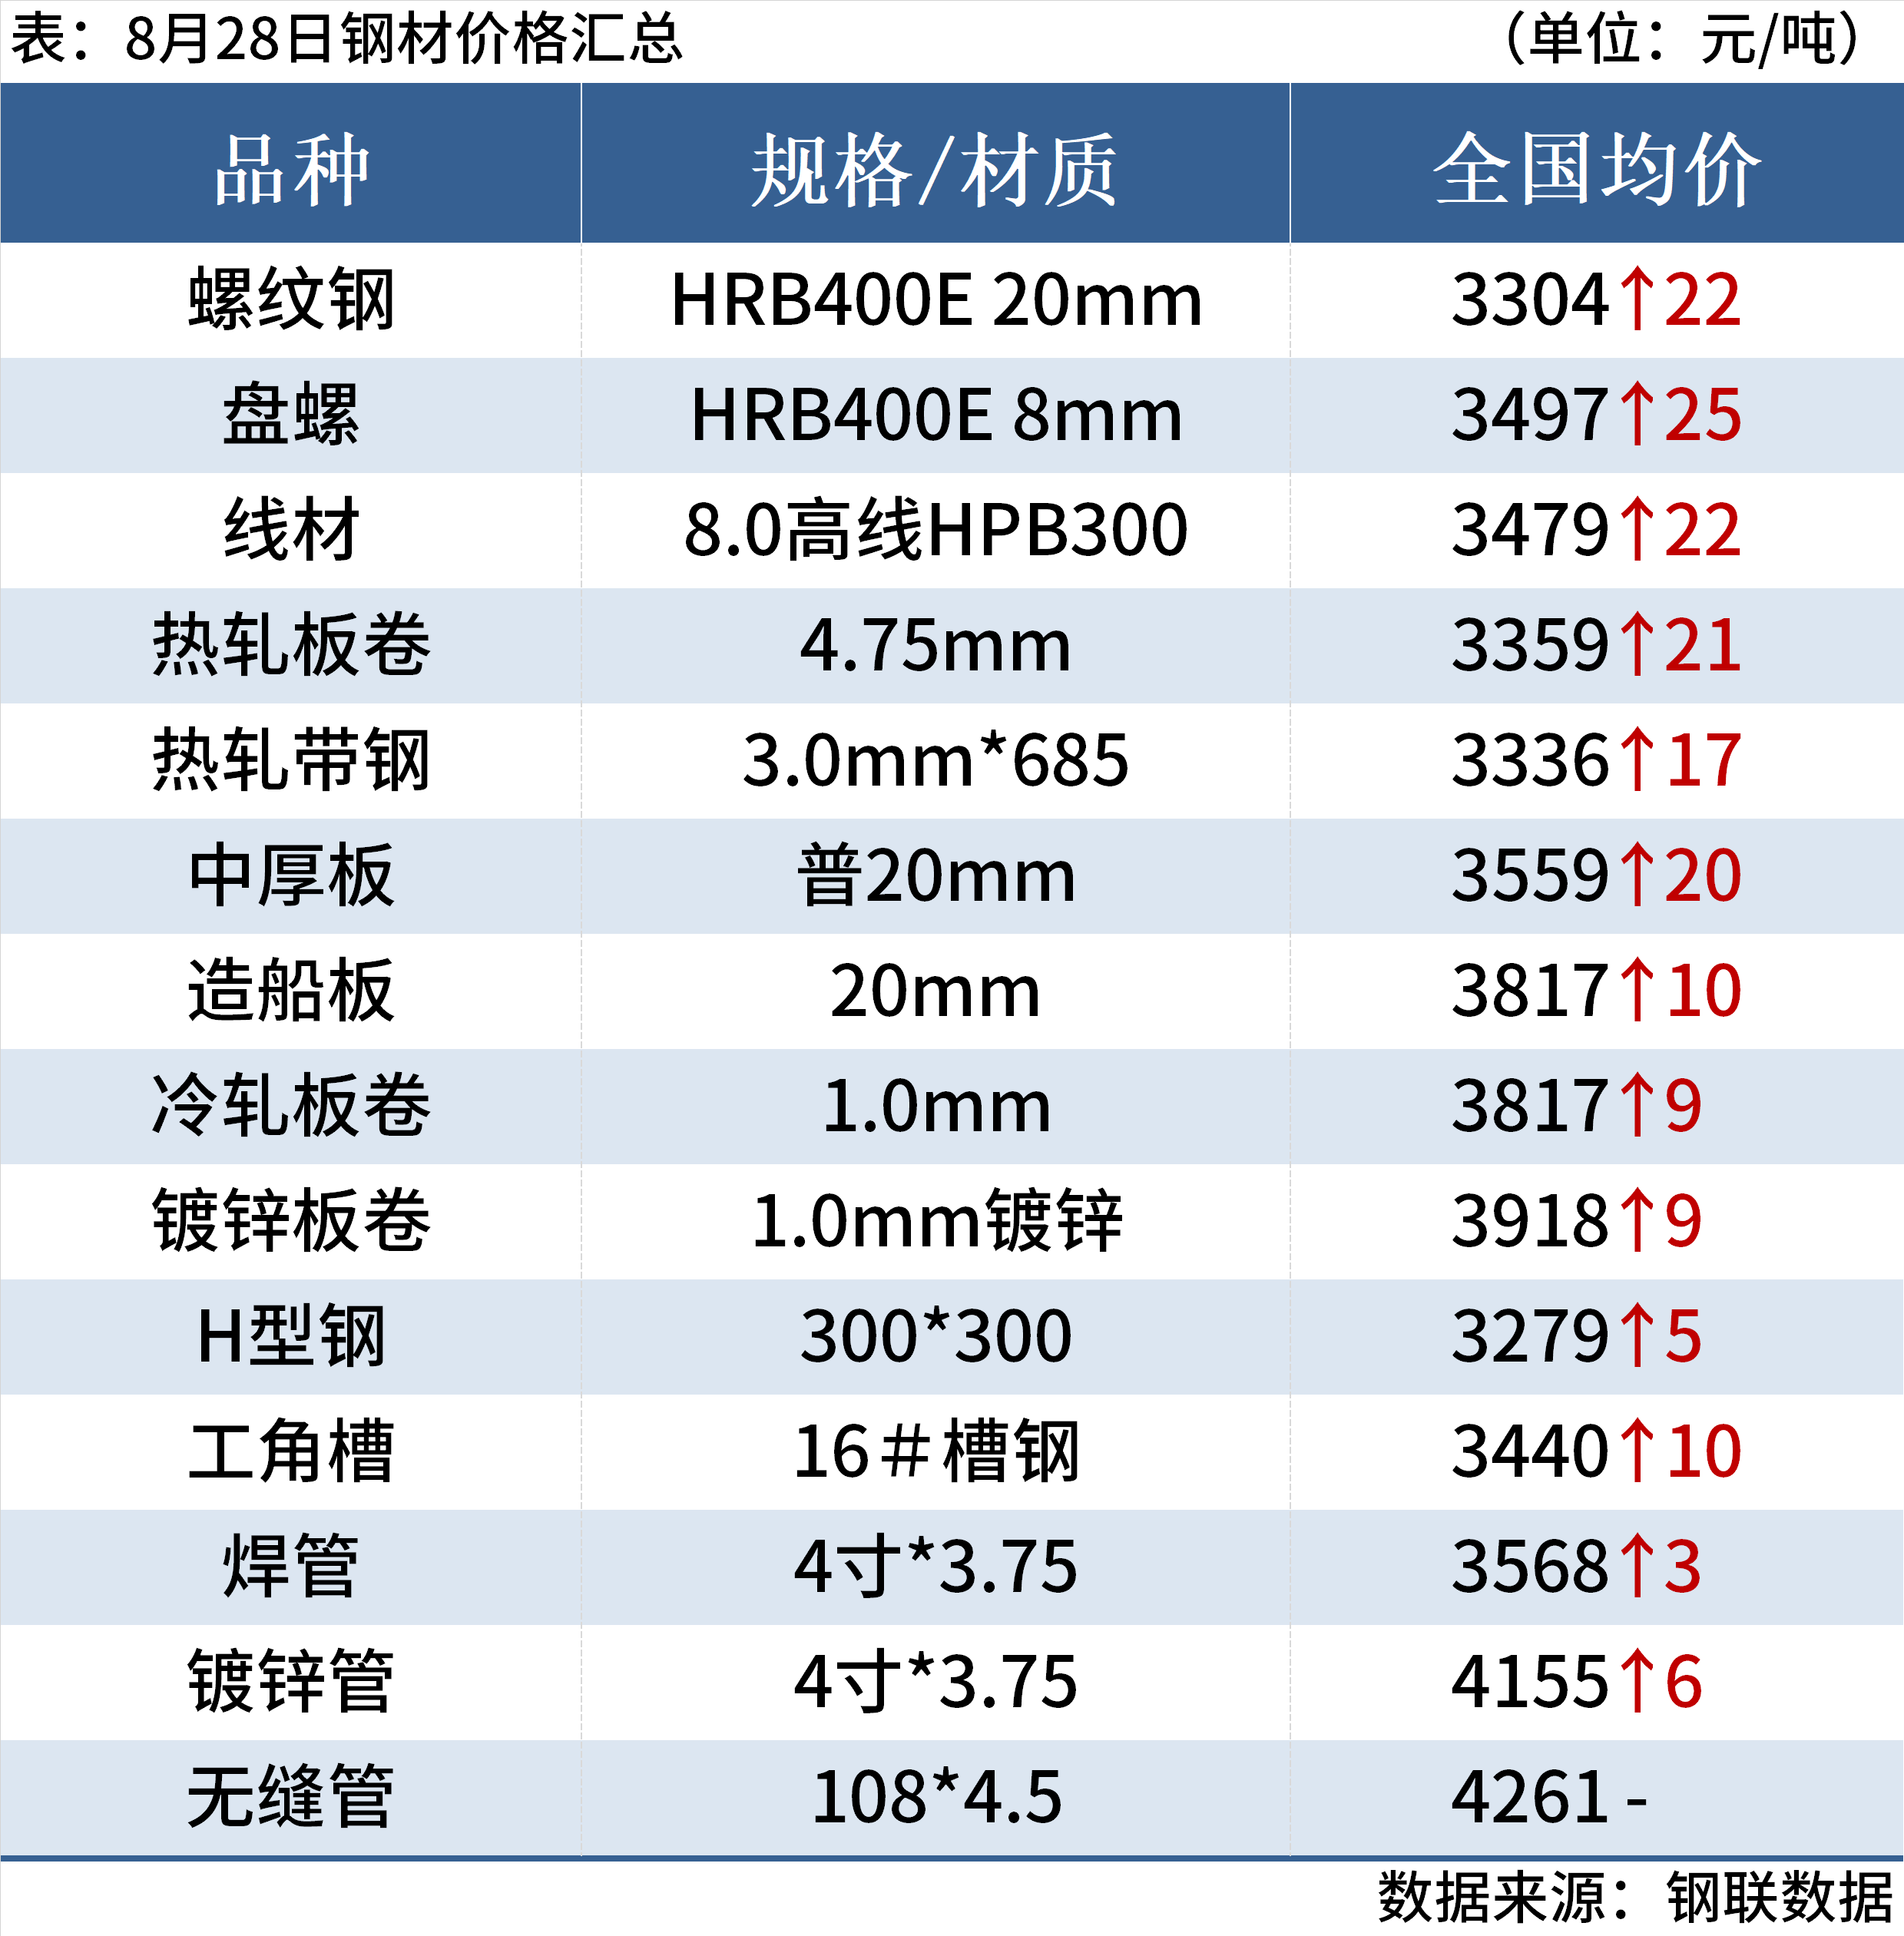
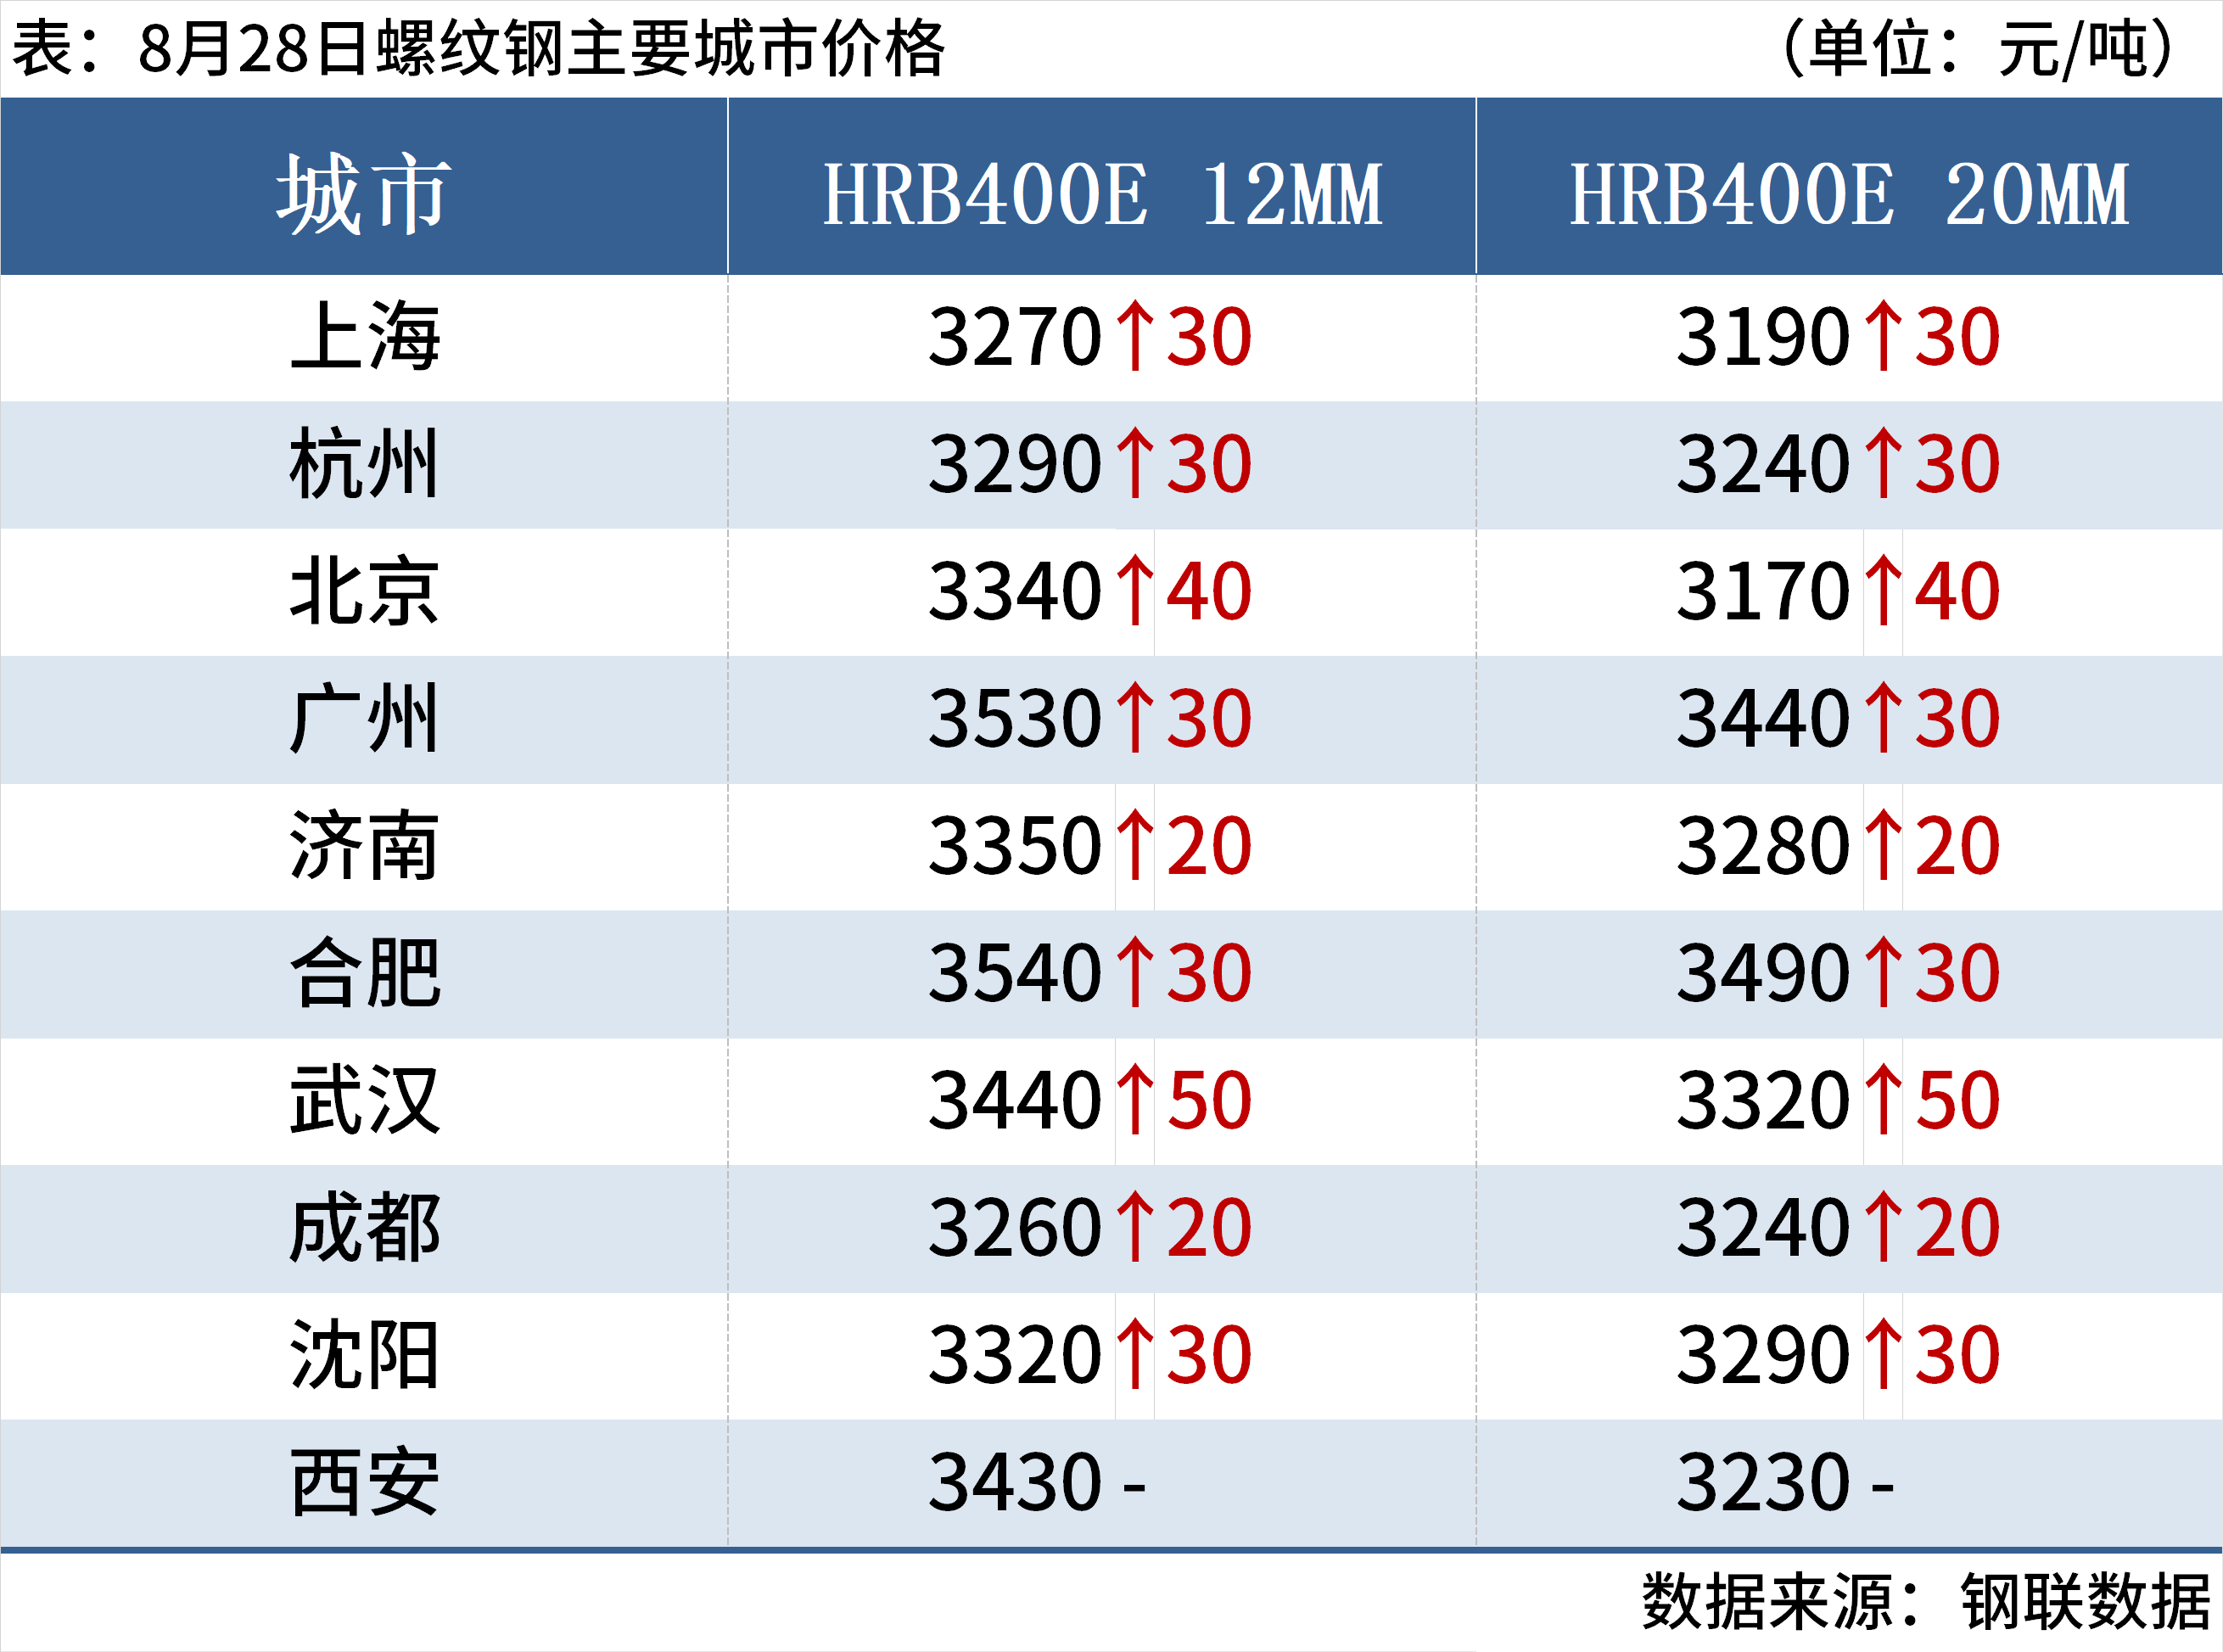
螺纹钢:8月28日,全国31个主要城市20mm三级抗震螺纹钢均价3304元/吨,较上个交易日上涨22元/吨。进入9月开工季,下游施工情况将有所好转,投机需求表现也有所增加,叠加原材拉涨,成本支撑力度转强,商家的心理动态转向积极,预计短期价格持续偏强运行。
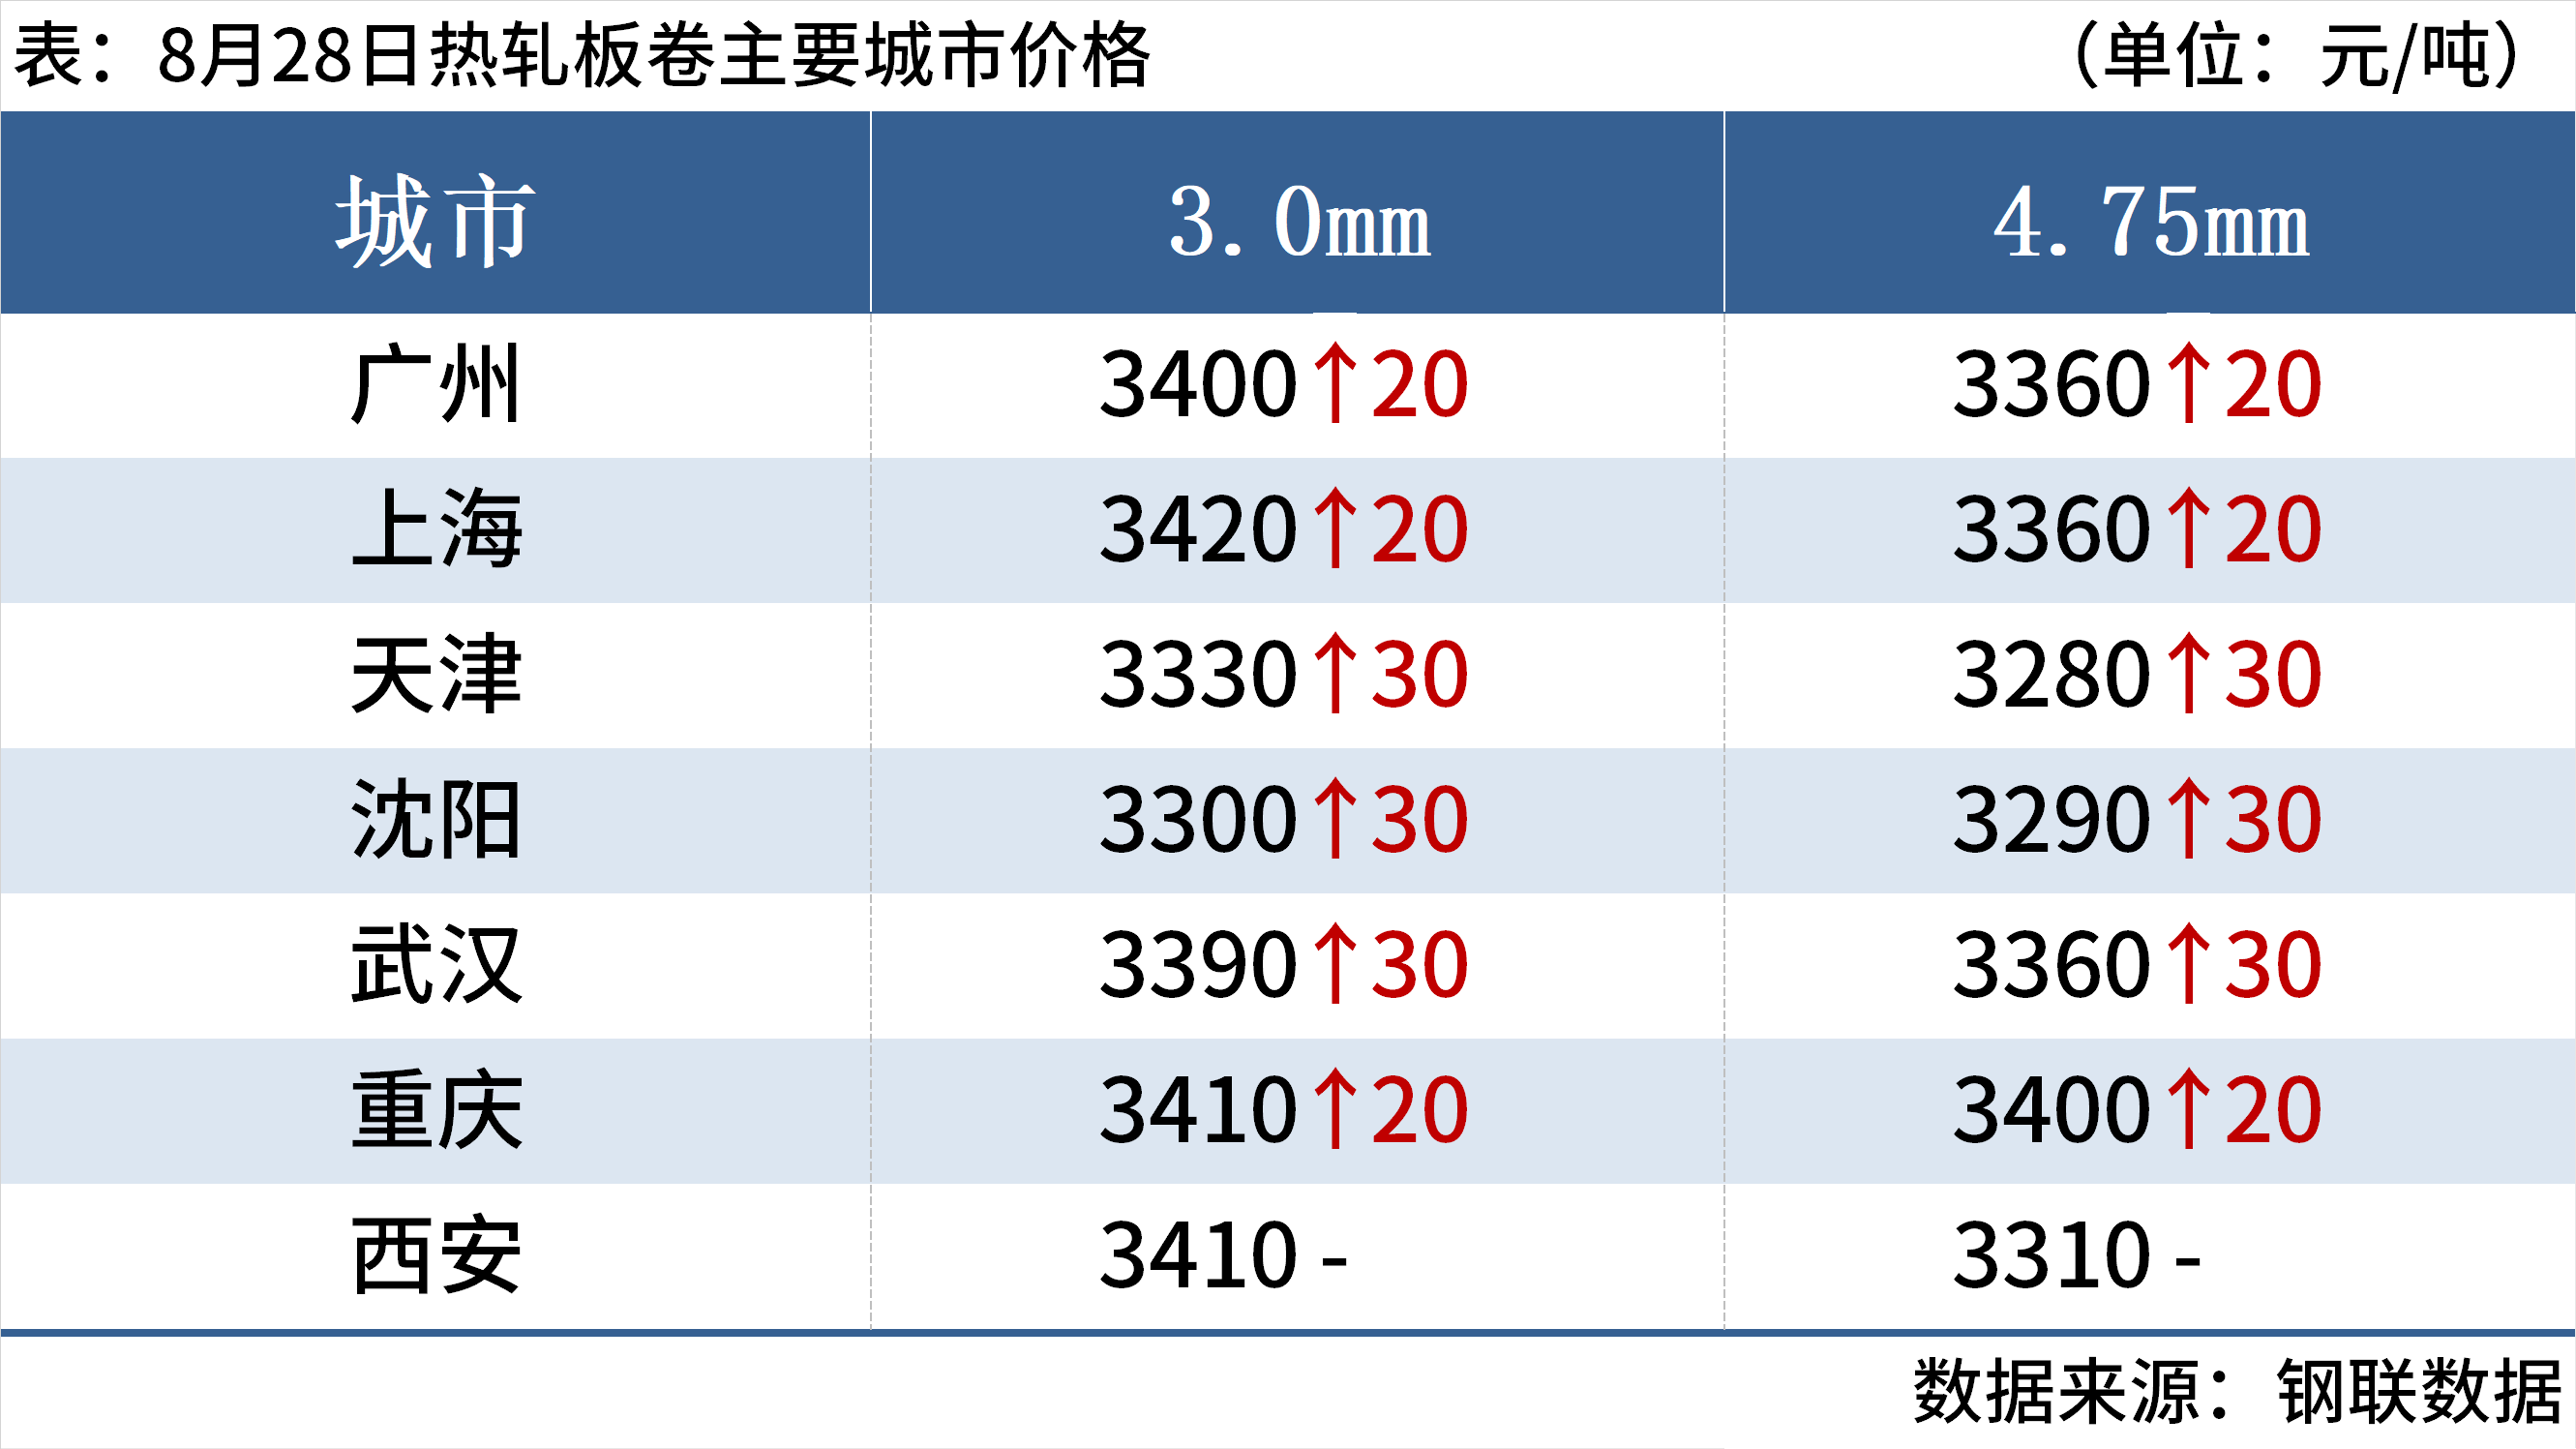
热轧板卷:8月28日,全国24个主要城市4.75mm热轧板卷均价3359元/吨,较上个交易日涨21 元/吨。供应端,钢厂产量下降,钢厂仓库存储增加,社会仓库存储下降,总库存表现为降库;需求端,价格持续上涨带动了部分需求,但需求未有明显转好现象,市场依旧不温不火。本周热卷价格拉涨主要是由于原料端供应减弱,煤矿复产没有到达预期,09合约逼仓强势拉涨,带动成材盘面上涨。整个成材的基本面并没有太好的转变,但市场贸易商心态良好,涨价就比不涨好。预计近期价格或将震荡偏强运行。
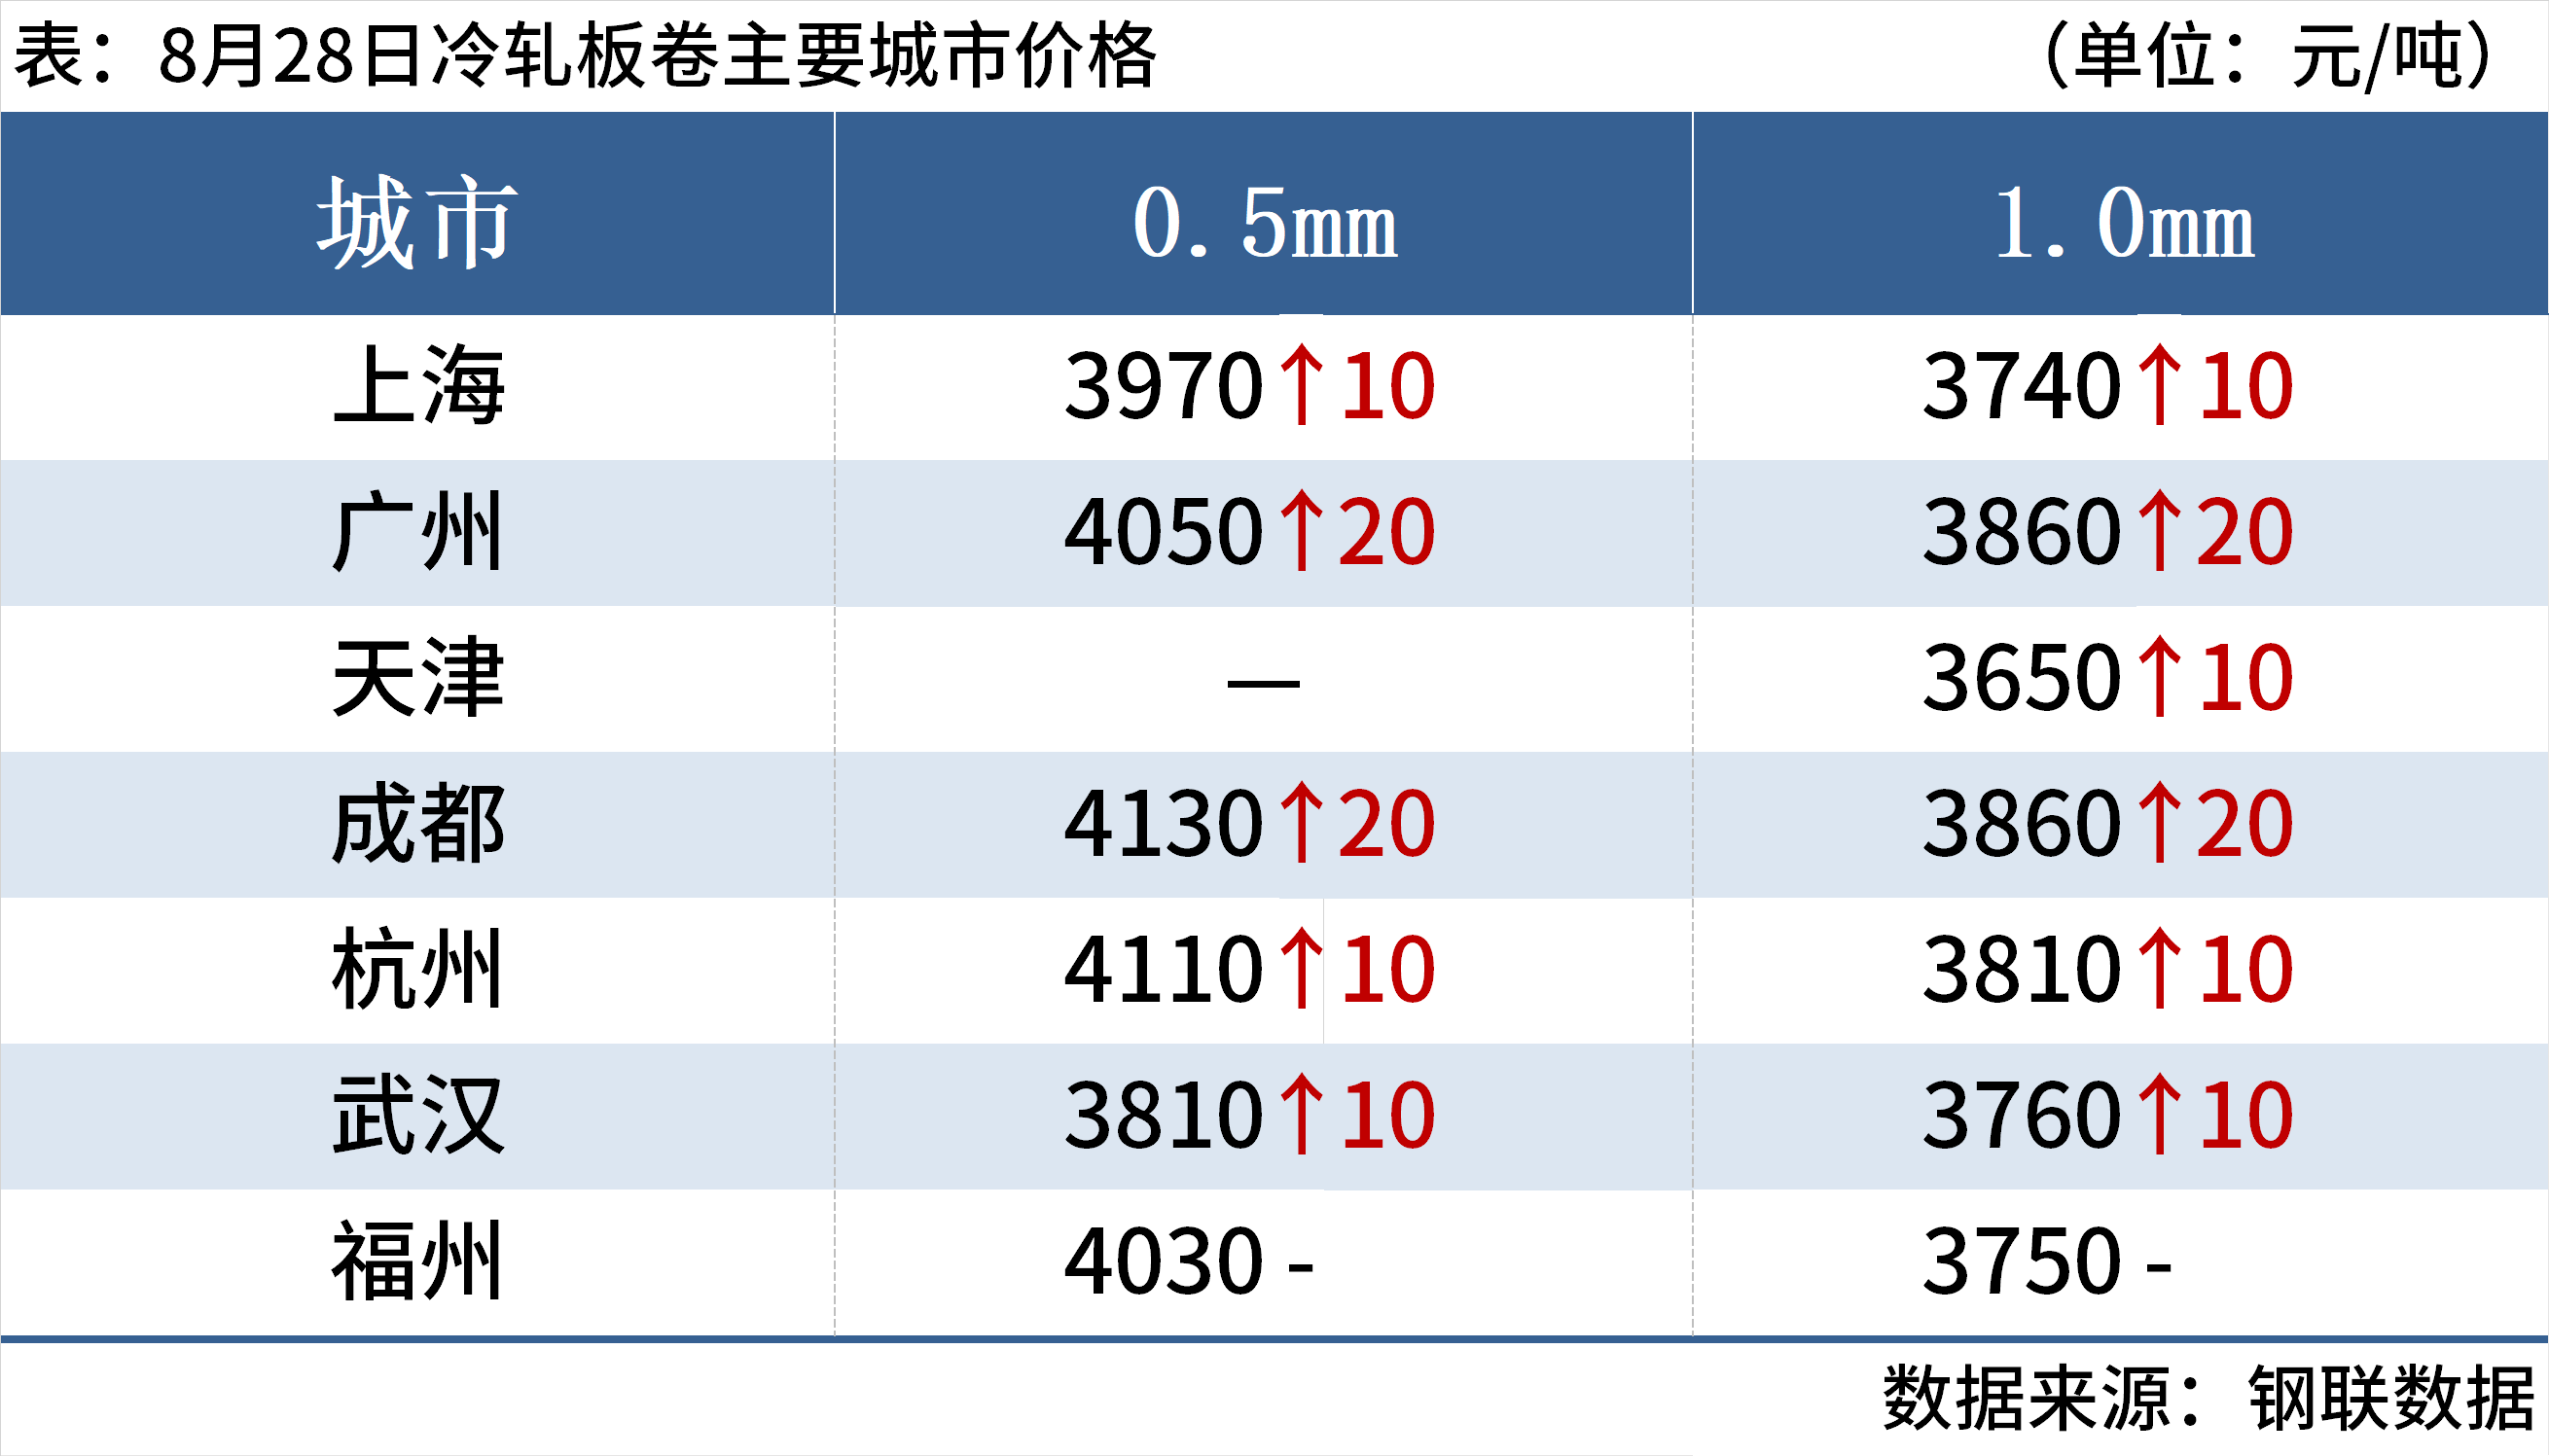
冷轧板卷:8月28日,全国24个主要城市1.0mm冷卷均价3817元/吨,较上个交易日涨9元/吨。据西北贸易商反馈,近期市场成交较前期小幅放量,大户日均出货量回升至四五十吨水平。不过,整体需求释放仍显有限,多数采购仍以刚需为主,大规模集中采购尚未出现。心态方面,虽然价格会出现阶段性反弹,但贸易商对后市持续性仍持谨慎态度,一致认为当前上涨更多受盘面及短期情绪驱动,终端实际的需求支撑力度不足,操作上仍以随行就市、灵活出货为主,避免盲目追高。综合看来,预计下周冷轧板卷价格或将继续偏强运行。
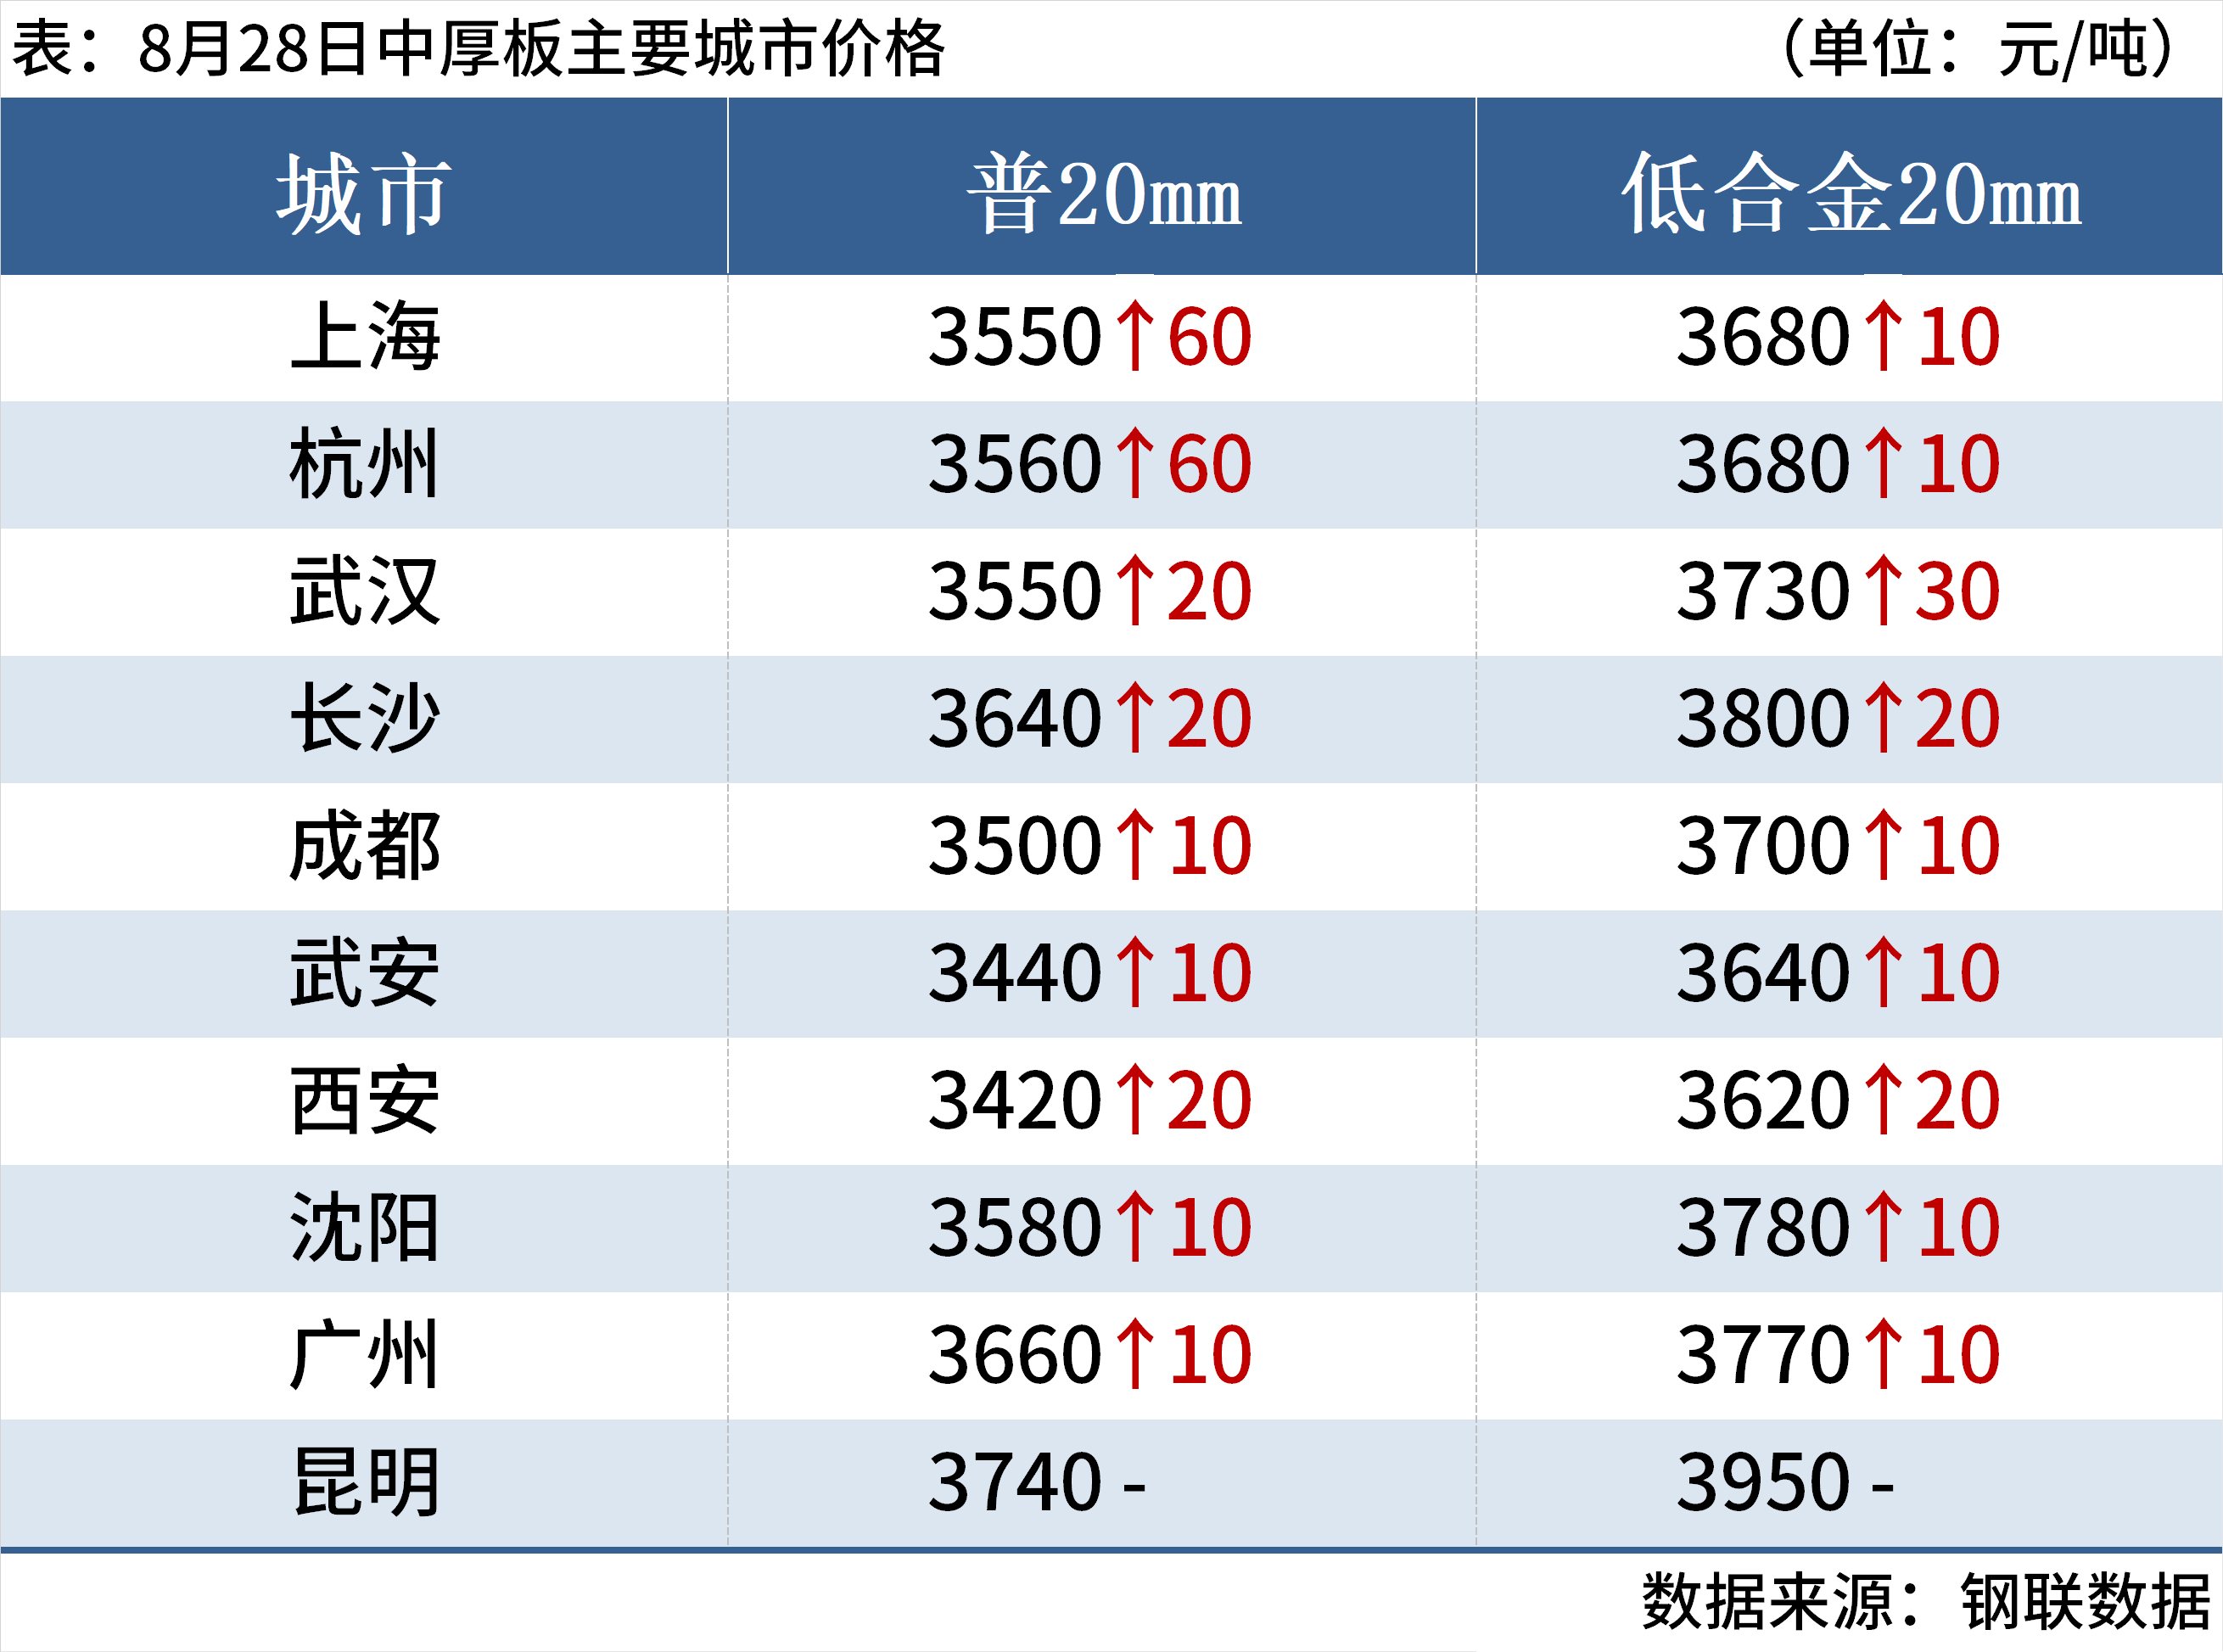
中厚板:8月28日,全国24个主要城市20mm普板均价3559元/吨,较上一交易日涨20元/吨。终端采购跟进偏弱,市场交投整体清淡。钢厂排产结构优化,加大高利润高端板材生产,缩减普碳中厚板协议资源。贸易商成本偏高,但流通货源未见收缩,体现下游承接偏弱、渠道去库受阻。华东区域规格分化明显,稀缺规格局部涨价,由于资源结构受限,主流规格惜售,价格抬涨,外加钢厂成本增加,结算价上涨,市场行情报价抬涨情绪高。预计下周中厚板主流价格持续上涨,偏强运行。
铁矿石:8月28日,山东港口进口铁矿(15:15)价格较上一工作日偏强运行,累计上涨4-6。区域内贸易商报价积极性尚可,市场交投情绪一般,截至目前成交较少;买盘方面,区域内钢厂按需补库,询盘较少。目前60.8%PB粉主流在695-698;混合粉主流在652-657;PB块61.6%主流在900-905。
废钢:8月28日,全国45个主要城市重废平均价2048元/吨,较上一交易日上调1元/吨。铁水成本上升,废钢较铁水性价比优势显著地增强,废钢需求有望增加。目前长流程钢厂维持正常生产节奏,仍以刚性需求为主。短流程钢厂产能利用率与开工率小幅上涨,钢厂生产积极性增加。市场方面,商家惜售情绪较浓,受高温暴雨影响,废钢供给和流通偏紧,多数基地出货速度或将放缓。综上所述,预计短期国内废钢市场或将偏强运行。
焦炭:8月28日,焦炭价格偏强运行。主流焦企提出第三轮上调,湿熄焦涨100元/吨,干熄焦涨110元/吨。供应方面,多数焦企因亏损仍有加大限产计划,焦炭实际产量下降明显,前期积累的库存也在陆续消化中,当前市场流通资源逐步减少。需求方面,多数钢厂原料库存经过前期消耗后出现小幅回落,叠加对后市价格持续上涨的预期升温,部分钢厂开始释放补库需求,采购节奏有所加快。预计短期内焦炭现货市场偏强运行态势。
宏观方面来看,后期我国财政金融一揽子政策将进一步发力,加快投放资金,推动“六张网”“两重”建设。从基本面来看,进入9月开工季,钢材需求将逐步回暖,预期供需基本面继续改善。同时,多数焦企因亏损仍有加大限产计划,主流焦企提出第三轮上调,部分钢厂已接涨,成本支撑继续增强。综合看来,下周钢价或延续震荡偏强运行。


